Ar kada nors pagalvojote apie staigaus nedarbo įtaką jūsų finansiniam stabilumui? O ar kada susimąstėte, kaip apsaugoti savo finansus? Draudimas nuo darbo praradimo yra skydas nuo nenumatytų karjeros audrų: daugiau nei paprastas apsauginis tinklas – tai strateginė finansinių galių suteikimo priemonė.
Šiame straipsnyje apžvelgsime atleidimo iš darbo draudimą, jo subtilybes, naudą ir pagrindinius klausimus, kurie gali padėti užsitikrinti tvirtą finansinę ateitį. Pasinerkime į darbo netekimo draudimo pasaulį ir atraskime atsakymus, kurių ieškojote.
| Kas yra darbo praradimo draudimas? | Apsauga nuo pajamų praradimo dėl priverstinio nedarbo. |
| Kaip veikia darbo praradimo draudimas? | Finansinė parama nedarbo atvejais. |
Turinys:
- Kas yra darbo praradimo draudimas?
- Draudimo nuo darbo netekimo rūšys ir jų privalumai
- Pagrindiniai skirtumai
- Dažnai užduodami klausimai
Daugiau patarimų apie „AhaSlides“.
- Kas yra socialinio draudimo skaičiuoklė? Kaip efektyviai naudoti 2023 m
- Visas pensinis amžius: kodėl niekada ne per anksti apie tai sužinoti?
- Kaip pradėti investuoti 2024 m
Įtraukite savo auditoriją
Pradėkite prasmingą diskusiją, gaukite naudingų atsiliepimų ir mokykite auditoriją. Prisiregistruokite, kad gautumėte nemokamą „AhaSlides“ šabloną
🚀 Griebkite nemokamą viktoriną☁️
Kas yra darbo praradimo draudimas?
Darbo praradimo draudimas, dar vadinamas nedarbo draudimu arba pajamų apsauga, veikia kaip finansinės apsaugos tinklas, strategiškai sukurtas siekiant sušvelninti netyčinio darbo praradimo ekonominius padarinius. Šis draudimas, tarnaujantis kaip piniginė pagalvė, garantuoja iš anksto nustatytą finansinę paramą asmenims, kurie perkeliami iš darbo.
Išsiskiriantis nuo ilgalaikio neįgalumo draudimo, darbo praradimo draudimas paprastai yra trumpalaikė priemonė, skirta padėti asmenims pereinamuoju etapu tarp darbo vietų. Pagrindinis jos tikslas – padengti esmines išlaidas, kol draudėjas sėkmingai įsidarbins.
Draudimo nuo darbo netekimo rūšys ir jų privalumai
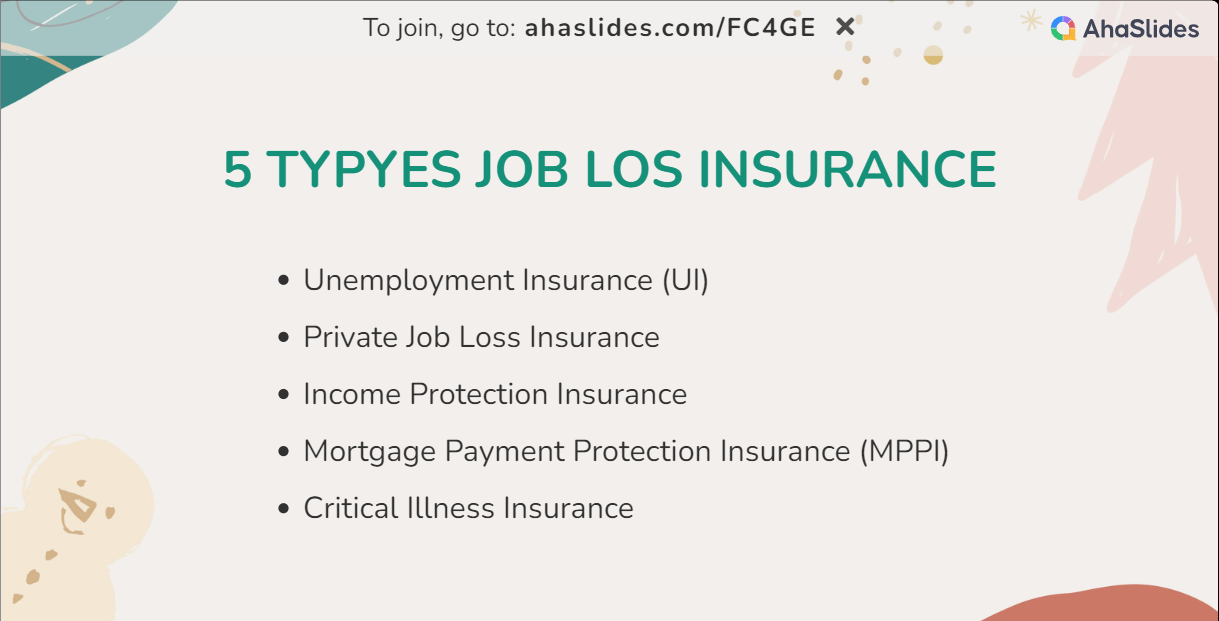
Suprasdami penkių skirtingų draudimo rūšių naudą netekus darbo, asmenys gali priimti gerai apgalvotus sprendimus, pritaikytus jų unikalioms aplinkybėms. Labai svarbu kruopščiai išnagrinėti politikos detales, terminus ir sąlygas. Konsultuojantis su draudimo paslaugų teikėjais dar labiau užtikrinamas aiškus supratimas apie darbo praradimo draudimo pasirinkimą, suderintą su individualiais finansiniais tikslais. Be to, kiek paprastai kainuoja įsigyti darbo praradimo draudimą? Sužinokite, kas atitinka jūsų poreikius, ir sutaupykite savo biudžetą.
Nedarbo draudimas (UI)
Šia vyriausybės remiama iniciatyva teikiama finansinė pagalba asmenims, kurie netenka darbo dėl savo kaltės.
Privalumai:
- Finansinė parama: Darbo praradimo draudimas, ypač vartotojo sąsaja, siūlo labai svarbią finansinę pagalbą, pakeičiant dalį ankstesnių asmens pajamų netyčinio darbo praradimo metu.
- Pagalba ieškant darbo: daugelis UI programų išplečia išteklius ir paramą, kad padėtų asmenims užsitikrinti naują darbą, palengvinant sklandesnį perėjimą.
Kaina : Nedarbo draudimo išlaidas paprastai padengia darbdaviai per darbo užmokesčio mokesčius, o darbuotojai tiesiogiai neprisideda prie standartinių nedarbo išmokų.
Privatus darbo praradimo draudimas
Šias privačių draudimo bendrovių siūlomas polisas papildo vyriausybės remiamas nedarbo draudimas.
Privalumai:
- Pritaikytas draudimas: Privatus darbo praradimo draudimas leidžia pritaikyti individualius poreikius, leidžiančius asmenims pritaikyti draudimą pagal savo konkrečius poreikius, įskaitant didesnį kompensacijos procentą ir pratęstus draudimo laikotarpius.
- Papildoma apsauga: Privatus darbo praradimo draudimas, veikiantis kaip papildomas sluoksnis, suteikia didesnę finansinę apsaugą ne tik pagal vyriausybės programas.
Kaina : Mėnesinės privačių darbuotojų draudimo nuo darbo įmokos gali labai skirtis – nuo 40 iki 120 USD ar daugiau. Faktinė kaina priklauso nuo tokių veiksnių kaip amžius, profesija ir pasirinktos draudimo galimybės.
Pajamų apsaugos draudimas
Šis draudimas apima ne tik darbo praradimą, bet ir įvairius scenarijus, dėl kurių prarandamos pajamos, pavyzdžiui, liga ar negalia.
Privalumai :
- Išsamus saugos tinklas: Darbo praradimo draudimas, ypač pajamų apsauga, apima įvairias situacijas, įskaitant darbo praradimą, ligą ir negalią, sukuriant visapusišką finansinės apsaugos tinklą.
- Nuolatinis pajamų srautas: jis užtikrina nuoseklų pajamų srautą aprėpties laikotarpiu ir suteikia itin svarbią paramą asmenims, kurie susiduria su finansiniu netikrumu.
Kaina : Pajamų apsaugos draudimo kaina dažnai apskaičiuojama kaip asmens metinių pajamų procentinė dalis, paprastai svyruojanti nuo 1.5 % iki 4 %. Pavyzdžiui, jei metinės pajamos yra 70 000 USD, kaina gali svyruoti nuo 1 050 iki 2 800 USD per metus.
Hipotekos mokėjimo apsaugos draudimas (MPPI)
MPPI įsipareigoja padengti hipotekos mokėjimus tokiomis situacijomis kaip darbo praradimas ar kitos aplinkybės, turinčios įtakos gebėjimui vykdyti hipotekos įsipareigojimus.
Privalumai:
- Hipotekos mokėjimų draudimas: Darbo praradimo draudimas, ypač MPPI, apsaugo namų savininkus, padengdamas hipotekos įmokas nedarbo laikotarpiais, taip išvengiant galimo būsto nestabilumo.
- Finansinis saugumas: suteikdamas papildomą finansinio saugumo lygį, MPPI užtikrina, kad namų savininkai gali išlaikyti savo gyvenamąją vietą netikėtai prarandant darbą.
Kaina : MPPI išlaidos paprastai nustatomos kaip hipotekos sumos procentinė dalis ir paprastai svyruoja nuo 0.2 % iki 0.4 %. Jei hipotekos suma yra 250 000 USD, metinės išlaidos gali svyruoti nuo 500 iki 1 000 USD.
Kritinių ligų draudimas
Nors ir nėra tiesiogiai susijęs su darbo praradimu, kritinių ligų draudimas suteikia vienkartinę išmoką diagnozavus nurodytą kritinę ligą.
Privalumai:
- Vienkartinė parama: ji pratęsia vienkartinę išmoką diagnozavus ir suteikia gyvybiškai svarbią finansinę paramą medicininėms išlaidoms ir gyvenimo būdo koregavimui.
- Universalus naudojimas: fondų lankstumas suteikia draudėjams galimybę patenkinti konkrečius poreikius, kylančius dėl kritinės ligos, suteikiant tiek finansinę, tiek emocinę pagalbą.
Kaina : Mėnesinės kritinių ligų draudimo įmokos skiriasi priklausomai nuo tokių veiksnių kaip amžius ir sveikatos būklė. Vidutiniškai jos gali svyruoti nuo 25 iki 120 USD. Sveikam asmeniui, kuriam apie 40 metų, polisas, siūlantis vienkartinę 70 000 USD išmoką, gali kainuoti nuo 40 iki 80 USD per mėnesį.
Plačiau paskaitykite čia:
- Tylus mesti – Kas, kodėl ir kaip su tuo susitvarkyti 2024 m
- Ką pasakyti išėjus iš darbo
Pagrindiniai skirtumai
Apibendrinant galima teigti, kad draudimas netekus darbo yra pagrindinė gynybos priemonė nuo finansinių netikėto nedarbo pasekmių. Suprasdami šių draudimo galimybių naudą ir išlaidas, asmenys gali priimti pagrįstus sprendimus ir suformuoti iniciatyvią poziciją dėl finansinio saugumo. Nesvarbu, ar susiduriate su netikėtu darbo praradimu, ar ruošiatės galimiems neaiškumams, darbo praradimo draudimas yra strateginis partneris, skatinantis atsparumą ir įgalinimą nuolat besikeičiančiame profesiniame pasaulyje.
💡Jei ieškote daugiau įkvėpimo verslo pristatymams , prisijunkite prie „AhaSlides“ dabar nemokamai arba tapkite laiminguoju prenumeratoriumi, kuris kitais metais gaus geriausią pasiūlymą.
Fdažnai užduodami klausimai
- Kaip susidorojate su darbo praradimu?
Praradus darbą, pasinaudokite parama, kurią teikia darbo praradimo draudimas. Nedelsdami inicijuokite pretenzijų nagrinėjimą, kad pereinamuoju laikotarpiu gautumėte finansinę pagalbą. Tuo pačiu metu ieškokite emocinės paramos iš savo tinklo, kad išvengtumėte emocinio praradimo poveikio ir sutelktumėte dėmesį į naujų galimybių užtikrinimą.
- Ką daryti, jei esate palūžęs ir bedarbis?
Jei po darbo praradimo susiduriate su finansine įtampa, pasinaudokite draudimo išmokomis dėl darbo praradimo, kad galėtumėte nedelsiant padėti. Papildykite tai valstybės pagalba ir bedarbio pašalpomis. Suteikite pirmenybę būtiniausioms išlaidoms naudodami kruopščiai sudarytą biudžetą ir ieškokite darbo ne visą darbo dieną arba laisvai samdomu darbu, kad gautumėte papildomų pajamų, aktyviai ieškodami naujų darbo perspektyvų.
- Ko nedaryti praradus darbą?
Venkite impulsyvių finansinių sprendimų ir, jei jie yra apsaugoti, nedelsdami pateikite darbo praradimo draudimo ieškinį, kad išlaikytumėte finansinį stabilumą. Palaikykite ryšį su savo profesiniu tinklu, kad gautumėte potencialių galimybių, ir nesipriešinkite su buvusiais kolegomis. Strateginis planavimas ir pozityvūs santykiai yra labai svarbūs norint įveikti nedarbo iššūkius.
- Kaip padėti klientui, kuris neteko darbo?
Padėkite klientams efektyviai panaudoti savo darbo praradimo draudimą. Nurodykite juos per ieškinių procesą, užtikrindami savalaikę finansinę pagalbą. Bendradarbiaukite kurdami biudžetą, integruodami draudimo išmokas ir siūlydami emocinę paramą. Suteikite išteklių tinklų kūrimui, įgūdžių ugdymui ir iniciatyviai darbo paieškai, kad galėtumėte įveikti nedarbo iššūkius.
Nuoroda: „Yahoo“